仓库已经把货发回,采购台账却还挂着“处理中”;供应商答应补货,原来的退货单又被直接关掉。问题往往不是谁忘了更新,而是把实物退回和后续补货、退款等不同事项挤进了一个状态。供应商异常跟进应先拆开两条线:原来这批货怎么处置,后续义务按什么依据继续。
并非每次退货都对应一笔补货,也不是发出退货通知就已经获得退款或替换承诺。具体处理范围以企业规则、合同及双方确认记录为准。这里提供跟进记录方法,不给出通用退款规则,也不替企业判断责任归属。
一份退货通知,先说清哪些对象需要处理
“这批不合格,全部退回”如果没有对象和范围,后续很难核对。通知应关联原采购记录、物料及规格、批次或其他追溯标识、拟处理数量和原因证据。质量判断、退回授权和实际物流安排可能分别由不同岗位负责,不能因某人在群里提出退货就推定全部程序已完成。
还要核实相关数量目前在哪:待检、隔离、可退库存或其他实际状态。不同工厂的记录方式不同,但不能把曾经收过的总量当成当前都可退回的数量。部分已使用、已转移或尚未定位的对象,应明示差异,交由责任岗位决定处理,不由助手反向修改历史收货记录来“对平”。
原先的接收与质量记录仍应保留。退货同样会跨越文件、岗位和系统,可参考一笔采购任务在文件与业务系统之间如何接力,为交接保留来源与责任记录;不能因一份通知发出,就推定下一岗位已经完成处理。
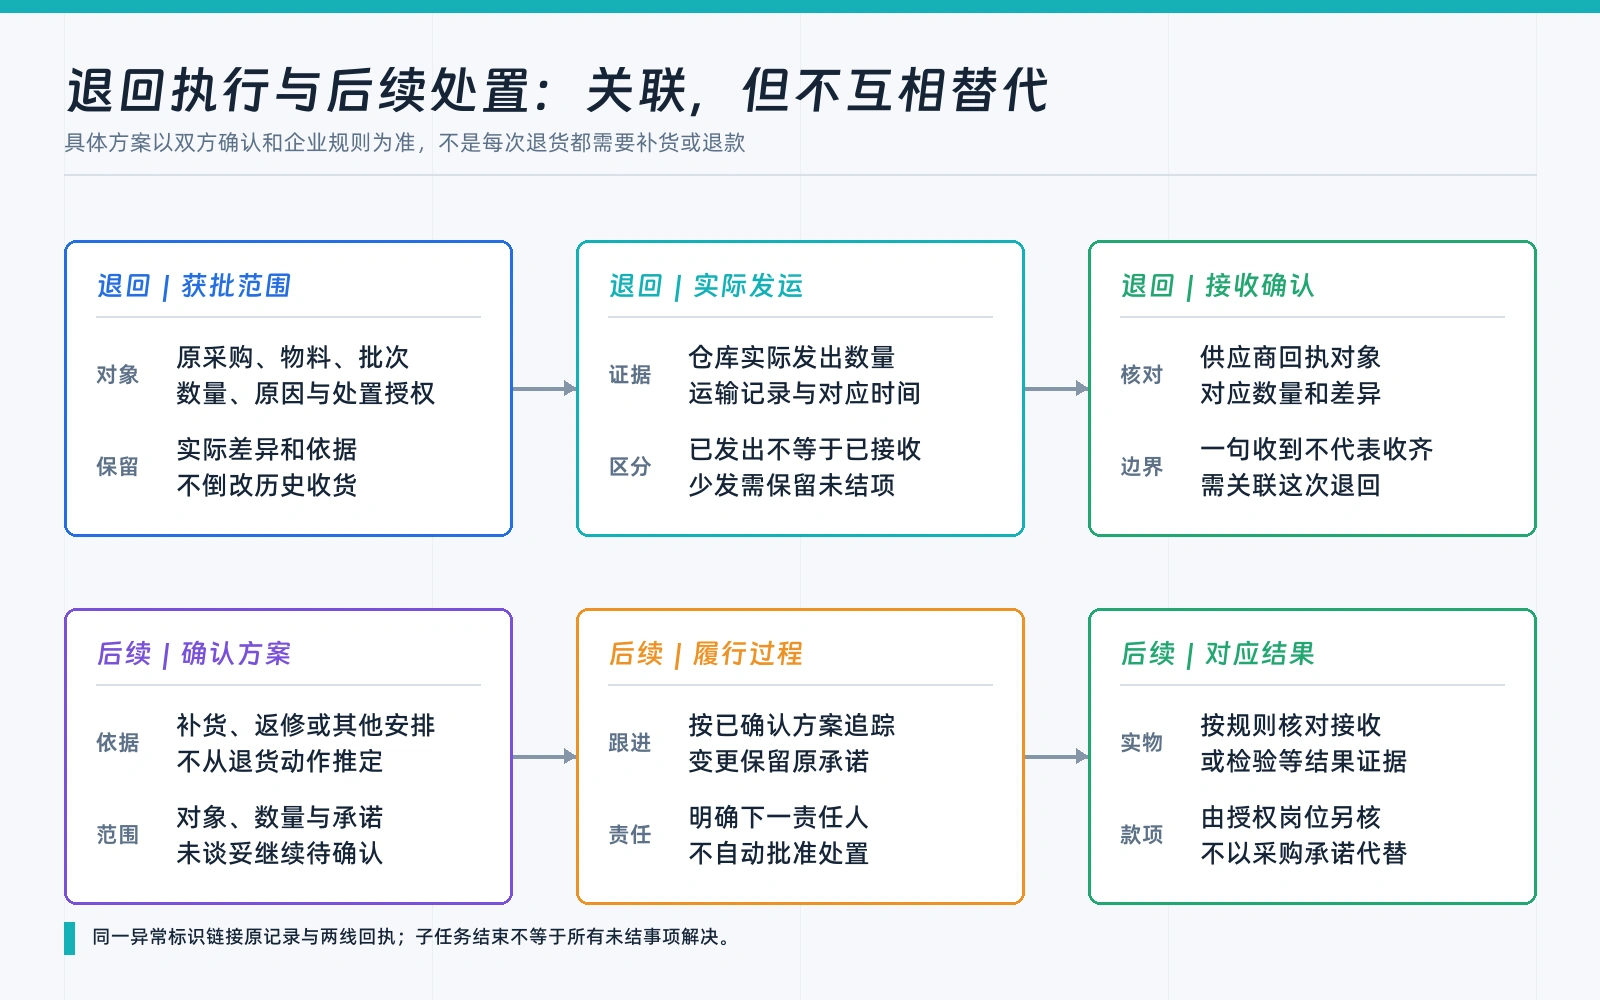
退回这条线,追的是发出与接收证据
获批范围、仓库实际发出、运输过程和供应商确认接收是不同事实。记录需要解释各自的数量与时间;仅有运单不能自动证明对方已经收齐,仅有对方“收到”的消息也要核对是否指向这一次退回及对应数量。
在微软采购退货订单说明的具体实例里,退货记录可以关联原发票明细,并单独处理退回数量和发运记录。不同系统不一定采用同样单据或符号,但这个例子说明:原交易关联与实物退回需要明确记录,不能只改一个总状态。
若实际退回与获批范围不一致,先保留差异原因和待处理对象。是分次发运、临时少发,还是范围变更,须有对应依据;不能为了关单把未发数量也标成已经退回。
后续这条线,追的是已经确认的处置承诺
供应商接受了哪种方案,应有明确记录:补发、返修、折让、退款或其他获批安排。不能仅凭退货动作推定方案,也不能默认补货一定与退回数量相同。产品、数量、计量单位、承诺时间及是否分批,均按双方已确认的内容记录;尚未谈妥的部分继续标为待确认。
若方案是补货,后续仍要追发货、实际到达及企业要求的接收或检验结果,不能将供应商发运通知等同于可用物料。若方案涉及款项,则由有权限的岗位核对适用财务单据及资金结果,采购承诺记录不能代替财务确认。折让也不必然表现为一笔退款,不能把不同处置统一写成“款已退”。
催交节奏可以参考从供应商承诺追到实际到货的方法,但要关联本次异常,不把它当作一笔与原问题无关的新采购。后续承诺变了,也应保留原承诺、变更依据及当前责任人。
两条记录要关联,不能互相抵消
可以为同一次异常设置共同关联标识,分别链接原采购及质量记录、退回执行记录、后续处置承诺和各自回执。它们不必在一张表里,也不必由同一岗位维护,但应让接手人看出:哪一项已有证据,哪一项还有缺口,由谁继续。
例如,退回已核实但补货尚未收到时,退回子任务可以按规则结束,异常事项仍不能被理解为全部解决;补货已到而款项差异仍在核对时,也不应把财务事项一并关闭。这里描述的是建议分层的记录含义,具体状态名称应与企业实际系统一致。
AI 辅助可以先限定为汇总证据、准备未结事项清单和提醒责任人,能否读取各来源、识别关联及发送通知需要实际验证。它不应根据两条相似消息自动抵销数量,也不应自行批准补货、退款或变更质量结论。
结束前,核对的不是一个绿色状态
最终回看这次异常:原处理范围有没有被执行或获得有依据的调整,后续处置有没有对应结果,仍存在的差异是否已由明确岗位接管。不能用退货发运一项成功掩盖补货或款项未结,也不能要求所有企业把全部事项压成一个结束动作。
能沿关联记录分别说清退回去了多少、后续承诺做到哪一步、还有谁在处理什么,比一个笼统的“退换货完成”更可靠。先让两条线各有证据,再让提醒与状态自动化,供应商异常才不会在关单后重新变成没人接手的问题。