生产订单重新估算,1200元变成2200元,差了1000元。查这笔差额时,请把两次采用的数量一并取出:100件与200件对应的单位估算值分别是12元、11元。少掉的1元/件是什么,增加的1000元又是什么,需要成本明细来回答。
数量翻倍,哪些费用也跟着翻倍
先用一组教学条件演算,两次使用同一币种和计价口径:每件材料及运行成本合计10元,每次订单另有200元准备成本,其他条件不变。这不是实际订单记录。
100件的估算是100×10+200=1200元;200件是200×10+200=2200元。新增100件要多花1000元,准备费用却仍是200元,没随数量翻倍。分到每件上的准备成本因此由2元变为1元,单位估算值也从12元降到11元。材料及运行部分每件仍需10元,不能把单位值下降解释成材料降价。
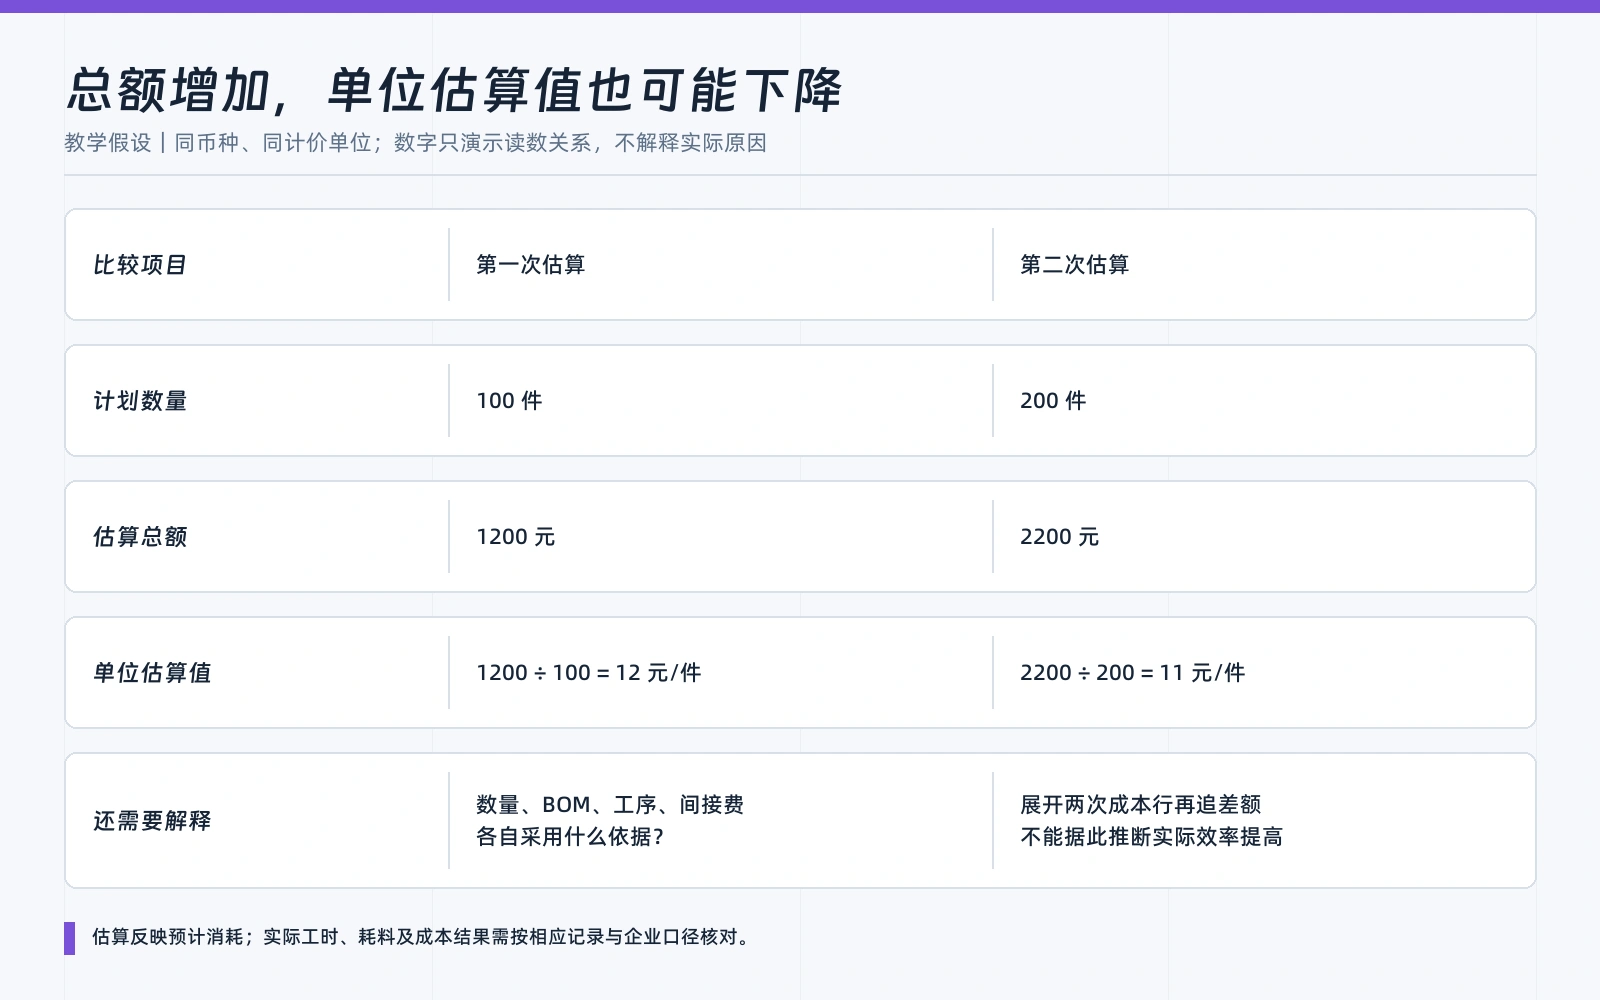
这组组成能算出两个总额,却不能证明真实订单也只有数量变化。材料价格上涨、组件替换或费用参数调整,都可能藏在汇总数里。要采用上面的解释,必须由两次实际使用的成本行支持。
重新估算时,系统用了哪些资料
微软生产订单成本估算文档列出五类输入:订单数量、生产BOM组件、工艺路线工序、适用的间接成本,以及计算日期有效的成本数据。重新估算会采用更新后的有关信息。订单编号相同,并不意味着两次计算条件相同。
沿着成本行比较,才能知道教学例子能否用到这张订单。每件材料及运行成本、每次准备费用确实未变,新增数量就解释了全部差额;其中任何一项也变了,则按企业采用的比较口径展开该项,说明它怎样影响差额。把总额直接除以数量,只能得到单位值,不能代替这一步归因。
如果旧成本行找不到,能确认的数量变化仍可以先交。说明中写清数量由100件改成200件,旧材料价格或费用组成尚未恢复,差额原因未完全解释。今天的BOM和成本参数不能充当上次计算的输入,历史线索可沿工单及生产记录的来源继续查找。
本文的12元、11元按计划数量相除。企业若按预计合格数量或其他计价单位计算,需要同时列明分母定义;前后都写“元/件”,也可能用的不是同一种件数。数量口径尚未对齐时,先保留各自原值和定义,暂不据此判断单位估算成本升降。
差额说明要交到哪一步
灵核数智的岗位级AI数智员工,可围绕这份差额说明评估生产数据分析任务:在获准读取的资料中关联两次估算,把变化、采用依据和未解释部分放到一起。取数与关联是否可行,要在企业实际系统中验证。
资料齐全时,交付可以写明:“总额增加1000元,对应新增100件;每件相关成本10元、准备费用200元未变。单位估算值减少1元,来自准备成本分摊。”这里沿用的是上面的教学条件。资料不齐时,应写成已查到什么、哪项原因仍待查,而不是套用这段结论。成本人员据此判断说明能否成立,也知道还需补哪份旧记录。
如果接下来的问题是“车间实际花了多少”,就要转到实际反馈。微软的生产反馈说明记录工时、材料消耗、工序数量及状态;这些与估算采用的预计消耗分属不同资料。11元/件仍是估算值,实际成本归集与结算另按企业系统及会计口径处理。
试用这项任务时,可把两次估算及能找到的采用记录交给生产、成本责任人,先检验差额说明是否解释得通。读取范围、缺项处理和交接岗位写入作业指导书;修改成本参数另按授权办理。这项资料比较任务也不代表灵核已经接通某个成本模块。