仓库盘点80件,采购记录本期收到100件。先问这两张表各自统计什么:一个可能是期末现场数,一个是期间接收数。寄售库存对账若一开始就要求它们相等,后面很容易把尚未查明的数量填进“耗用”。
这里用一批寄售料作教学假设:本期接收100件,期末现场80件;期初该批没有结存,接收与盘点采用同一范围和单位,先查差出的20件。物料归属何时变化、哪些事件触发结算,均要回到双方约定和有效记录,不由这道减法决定。
先把20件作为一个待查范围
查到15件领用记录时,这部分有了去向。余下5件仍没有记录对应,对账说明可以停在:“接收100件,现场80件;15件有领用依据,另5件待查。”保留5件的空缺,能让下一位经办人知道工作还在哪里。
假设随后找到5件退回供应方的记录,并核实它属于本批、本期,数量关系便可以解释为100−15−5=80。待查5件改成退回5件,改变的是对该事件的认识。若早先已经把它补成耗用,现在就得纠正那条误记,而不是再新增一次退回,让同一批料少算两回。
反过来,只找到一封“可能退了5件”的邮件,还不能结束核对。仍须查实际退回及接收依据、数量与时点是否相符。记录晚到也可能造成时点差异,但需要把具体那笔事件找出来;“应该是时间差”本身解释不了这5件。
数量解释得通,结算还可能没有答案
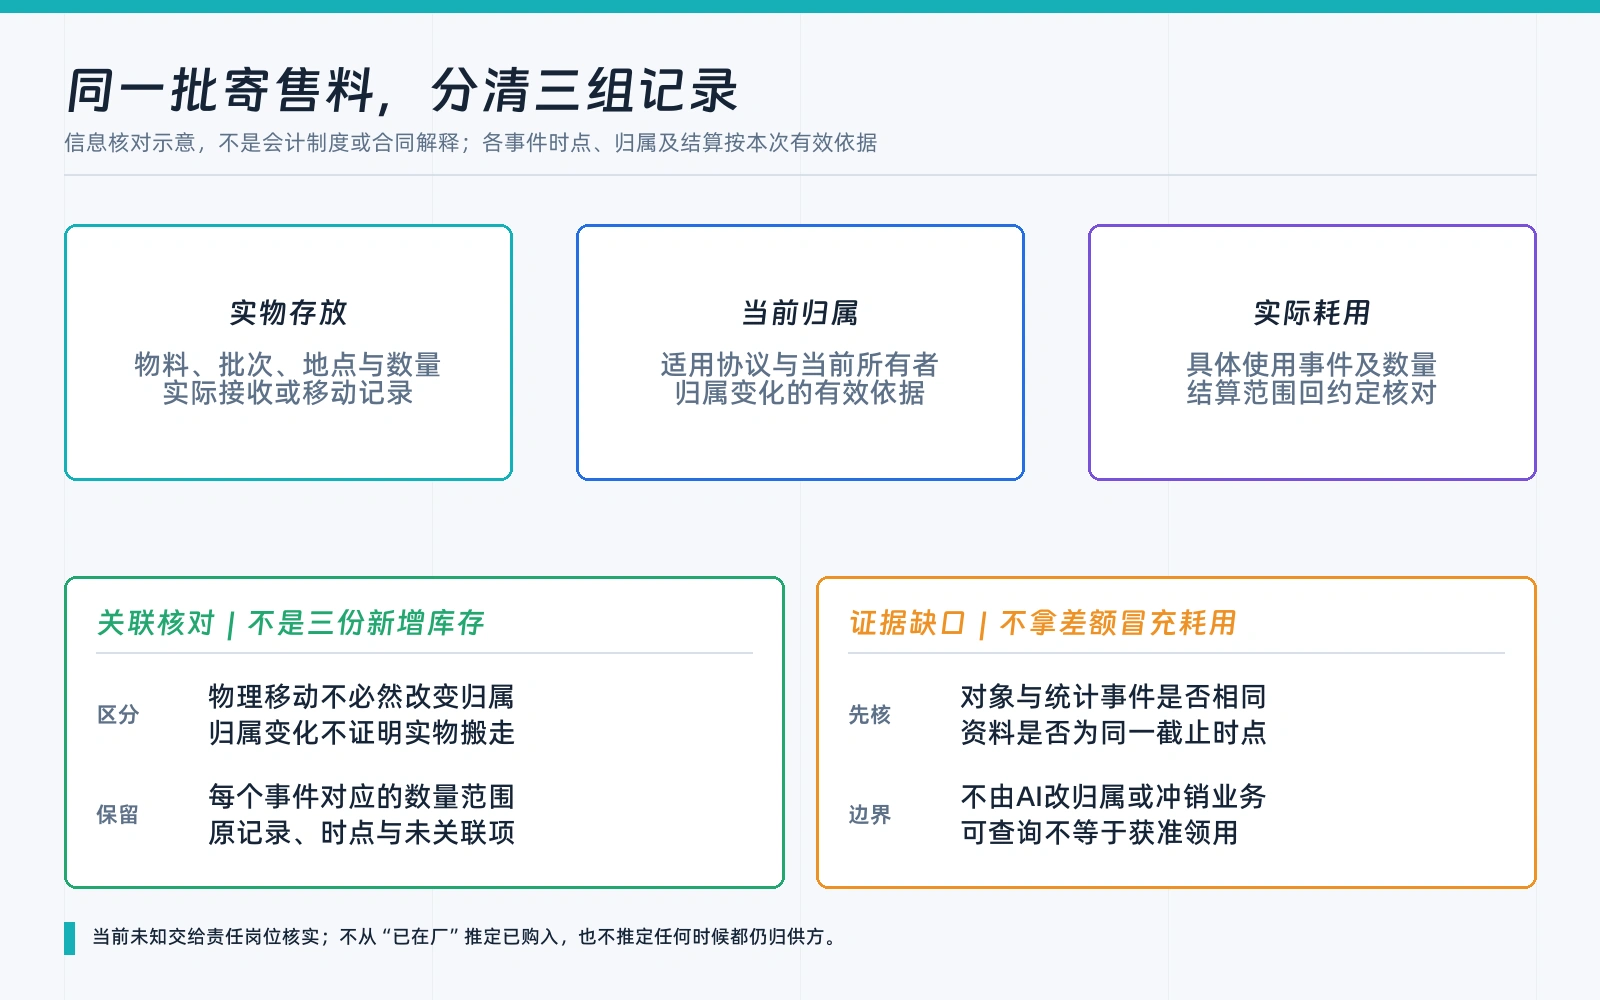
前面的15件有领用依据,只回答了这批料发生过什么。是否在领用时转移归属,是否应纳入本期结算,需要采用本次有效约定。退回的5件也要核清退回前的归属及应按什么规则处理,不能从“离开现场”直接推出应付账怎样变化。
因此,同一批料的记录需要关联:实物记录追接收、移动和当前地点;归属记录追当前所有者、变化依据及覆盖数量;耗用记录追实际使用。所谓三本账,说的就是这些核对视角。库内移动可以只改变位置,归属变化也未必需要搬货,三种数量不能相加成三份库存。
如果一份依据只覆盖15件,就保留15件的范围,不把整批100件都标成同样状态。实际事件细到部分数量,记录却只到整批时,这个粒度差异也应留在待核说明中。
仓库可继续查实物和移动依据;归属冲突交给负责协议与业务确认的岗位;结算范围则追到相应约定事件及凭证。具体分工按企业制度执行。各方对同一批料提供信息,但不必通过改成同一个总数来表达已经协同。
用这5件待查,评估AI究竟帮了哪一段
灵核数智面向制造业的岗位级AI数智员工,可以从获准读取的接收、领用、退回等资料中整理事件关联。评估时,采购和仓库先给出这组材料的正确处理:15件有领用依据、5件缺记录时保留未知;补入有效退回记录后,5件才转为已解释的退回。再核AI输出是否沿同一对象更新,是否把实物解释误写成了归属或结算决定。
资料能否读到、数量能否准确关联,都需要在企业环境验证。逐笔差异可参照工单级取证方法追到记录;对外来件可借鉴承诺与实际到货的核对,但催交回复不能充作结算凭证。带着一笔已解释和一笔未解释的差异评估,比只看最终表格是否平衡,更能看清仍需人补查的工作。